Deducción de 50 UIT del impuesto predial: requisitos para pensionistas, adultos mayores y personas con discapacidad
Introducción
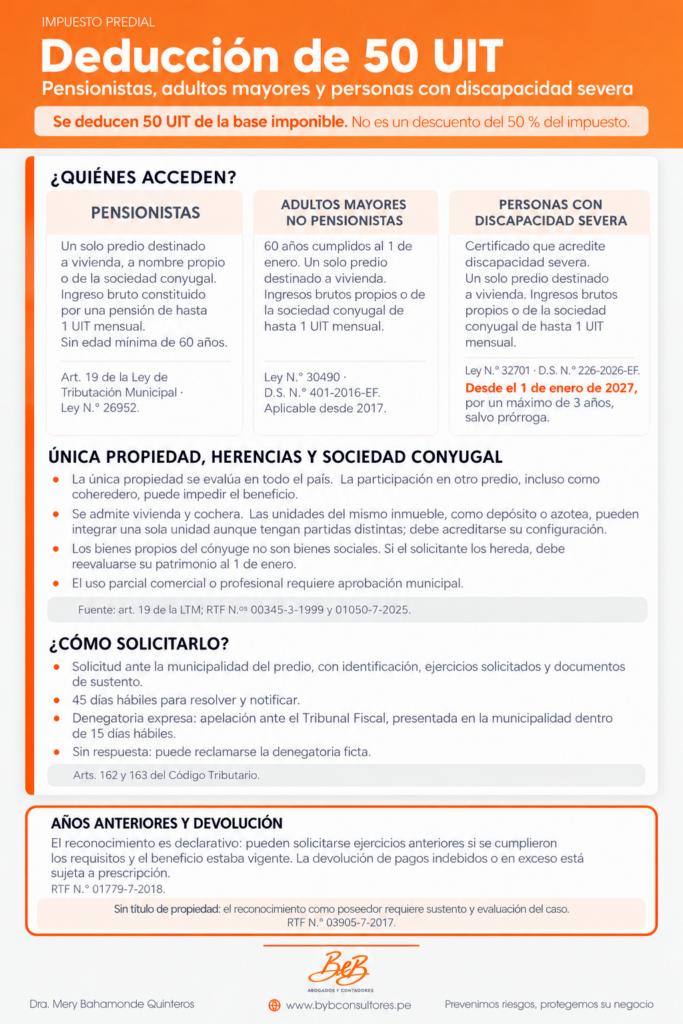
Los pensionistas y los adultos mayores no pensionistas pueden deducir 50 UIT de la base imponible del impuesto predial, siempre que cumplan los requisitos legales. Desde el 1 de enero de 2027, este beneficio también comprenderá a las personas con discapacidad severa. A continuación, explico quiénes pueden acceder, cómo influyen las herencias y los bienes del cónyuge, y qué hacer para solicitar su reconocimiento.
1. ¿En qué consiste la deducción de 50 UIT del impuesto predial?
El artículo 19 del Decreto Legislativo N.° 776, Ley de Tributación Municipal, cuyo Texto Único Ordenado fue aprobado por el Decreto Supremo N.° 156-2004-EF, permite descontar 50 UIT de la base imponible del impuesto predial.
Por lo tanto, no se trata de una reducción del 50 % del impuesto, sino de una deducción del valor sobre el cual se calcula el tributo. Si la base imponible supera las 50 UIT, el impuesto se determina sobre el exceso; si no las supera, la deducción absorbe dicha base. Asimismo, este beneficio no comprende, por sí mismo, los arbitrios municipales. La UIT aplicable es la vigente al 1 de enero de cada ejercicio.
2. Pensionistas: quiénes pueden acceder al beneficio
El régimen de los pensionistas está previsto en los tres primeros párrafos del artículo 19 de la Ley de Tributación Municipal, cuya regulación fue sustituida por la Ley N.° 26952.
Para acceder al beneficio, el pensionista debe ser propietario de un solo predio, a nombre propio o de la sociedad conyugal, destinado a su vivienda; asimismo, su ingreso bruto debe estar constituido por la pensión que recibe y esta no debe exceder de una UIT mensual. Para este supuesto no se exige una edad mínima de sesenta años.
La pensión puede corresponder, entre otros supuestos, a jubilación, invalidez, viudez o sobrevivencia. Al respecto, la RTF N.° 12429-7-2010 precisa que la condición de pensionista debe haberse obtenido conforme a la legislación peruana; por consiguiente, una pensión obtenida en el extranjero no permite acceder al beneficio bajo este supuesto.
3. Adultos mayores no pensionistas: incorporación mediante la Ley N.° 30490
En 2016, la primera disposición complementaria modificatoria de la Ley N.° 30490, Ley de la Persona Adulta Mayor, incorporó el cuarto párrafo del artículo 19 y amplió el beneficio a los adultos mayores no pensionistas. Conforme explica la cartilla del MEF, su aplicación corresponde desde el ejercicio 2017.
Al respecto, los artículos 2 y 3 del Decreto Supremo N.° 401-2016-EF exigen tener sesenta años cumplidos al 1 de enero del ejercicio gravable y no haber sido declarado pensionista en alguno de los sistemas de pensiones bajo la normativa peruana.
Asimismo, el beneficiario debe tener un solo predio, a nombre propio o de la sociedad conyugal, destinado a su vivienda; de igual manera, los ingresos brutos de la persona adulta mayor no pensionista, o de la sociedad conyugal, no deben exceder de una UIT mensual. Para tal efecto, corresponde presentar una declaración jurada y la documentación que respalde su contenido.
4. Personas con discapacidad severa: beneficio desde el 1 de enero de 2027
El artículo 1 de la Ley N.° 32701 modifica el cuarto párrafo del artículo 19 para incorporar a las personas con discapacidad severa. Asimismo, su artículo 2 incorpora el artículo 62-B a la Ley N.° 29973, Ley General de la Persona con Discapacidad, y reconoce expresamente la deducción de 50 UIT.
El Decreto Supremo N.° 226-2026-EF, publicado el 29 de octubre de 2026, desarrolla su aplicación. Al respecto, su artículo 3 exige un certificado que consigne expresamente la discapacidad severa, emitido por un establecimiento comprendido en la norma y conforme a la normativa sanitaria.
De igual manera, se requiere que el beneficiario tenga un solo predio, a nombre propio o de la sociedad conyugal, destinado a su vivienda; los ingresos brutos de la persona con discapacidad severa, o de la sociedad conyugal, no deben exceder de una UIT mensual. Para este supuesto tampoco se exige haber cumplido sesenta años.
La segunda disposición complementaria final de la ley y el artículo 5 del decreto supremo fijan su vigencia desde el 1 de enero de 2027. Esta ampliación tiene una duración máxima de tres años; por consiguiente, comprende, en principio, los ejercicios 2027, 2028 y 2029, salvo prórroga conforme a la Norma VII del Título Preliminar del Código Tributario. Dicho plazo no establece el vencimiento de los beneficios preexistentes de pensionistas y adultos mayores no pensionistas.
5. Única propiedad: cochera, depósito y azotea inscritos por separado
El requisito de única propiedad debe evaluarse a nivel nacional. Al respecto, en las RTF N.os 05811-7-2011 y 05224-7-2020, el Tribunal Fiscal ha interpretado que no basta con tener un solo inmueble en el distrito donde se solicita el beneficio.
Ahora bien, el artículo 19 permite conservar la deducción cuando, además de la vivienda, se posee otra unidad inmobiliaria constituida por una cochera. Asimismo, admite el uso parcial de la vivienda con fines productivos, comerciales o profesionales, siempre que cuente con aprobación municipal. Estas reglas también se encuentran en el artículo 3 de los Decretos Supremos N.os 401-2016-EF y 226-2026-EF.
Respecto de las unidades inscritas por separado, en las RTF N.os 02534-7-2011, 04868-7-2019, 06612-7-2019 y 01775-7-2018, el Tribunal Fiscal interpretó que la vivienda, cochera, depósito o azotea ubicados en el mismo inmueble, por ejemplo, en un mismo edificio, pueden considerarse una sola unidad inmobiliaria para evaluar el requisito de única propiedad.
En tal sentido, la existencia de partidas registrales independientes no determina, por sí sola, la pérdida del beneficio. No obstante, debe acreditarse la configuración del inmueble; este criterio no permite considerar como una sola propiedad cualquier conjunto de predios independientes.
6. Copropiedad y herencia: cuándo pueden impedir la deducción
El precedente de observancia obligatoria contenido en la RTF N.° 00345-3-1999 establece que el artículo 19 no distingue entre propietario exclusivo y copropietario de un inmueble.
Asimismo, en las RTF N.os 12063-9-2010, 11621-11-2013 y 17352-11-2013, el Tribunal Fiscal indicó que el beneficio no corresponde cuando se tienen predios adicionales, aunque sea en copropiedad o en condición de coheredero.
Por consiguiente, tener únicamente acciones y derechos sobre otro predio puede impedir la deducción. En tal sentido, resulta recomendable revisar las participaciones adquiridas por compraventa, donación o herencia, considerando las reglas específicas sobre las unidades que conforman un mismo inmueble.
7. Sociedad conyugal: diferencia entre bienes propios y bienes heredados
En la RTF N.° 01050-7-2025 se señala que los bienes propios del cónyuge no integran el patrimonio social; por lo tanto, si el solicitante tiene un inmueble y ni él ni la sociedad conyugal poseen otro adicional, se cumple el requisito de única propiedad.
En efecto, el numeral 3 del artículo 302 del Código Civil establece que son bienes propios los adquiridos por cada cónyuge a título gratuito durante la vigencia del régimen. Por ello, el inmueble heredado por uno de ellos no se convierte, por ese solo hecho, en bien social.
No obstante, si posteriormente el solicitante hereda esos inmuebles, corresponde evaluar nuevamente su patrimonio. Al respecto, el artículo 660 del Código Civil dispone que la transmisión hereditaria ocurre desde el fallecimiento, no desde la inscripción de la sucesión intestada.
En el caso resuelto mediante la RTF N.° 01050-7-2025, el Tribunal consideró acreditado el requisito de única propiedad para los ejercicios 2019 a 2021 y ordenó verificar los demás requisitos. De otro lado, respecto de 2022 y 2023, dispuso investigar los predios que el solicitante habría heredado; no reconoció definitivamente el beneficio para estos últimos ejercicios.
Por lo tanto, la evaluación debe realizarse según la situación jurídica existente al 1 de enero de cada año, conforme al artículo 10 de la Ley de Tributación Municipal.
8. ¿Puede solicitarse el beneficio sin título de propiedad?
Sobre el particular, en la RTF N.° 03905-7-2017, el Tribunal Fiscal ha señalado que es posible solicitar el beneficio sin título de propiedad cuando se es reconocido como poseedor del predio, se utiliza como vivienda y se cumplen los demás requisitos.
En tal sentido, la falta de título no debe considerarse una exclusión automática. Para solicitar el reconocimiento bajo este criterio, corresponde sustentar la posesión y la situación tributaria del solicitante; la sola afirmación de ocupar el inmueble no acredita todas las condiciones del beneficio.
Ahora bien, este criterio jurisprudencial podrá aplicarse al nuevo supuesto de discapacidad severa.
9. Cómo solicitar la deducción y qué plazo tiene la municipalidad
La solicitud se presenta ante la municipalidad donde está ubicado el predio. Para tal efecto, debe identificar al solicitante, el inmueble, el tipo de beneficio y los ejercicios por los que se pide su reconocimiento; asimismo, debe explicar los hechos y acompañar la documentación sustentatoria.
El artículo 162 del Código Tributario establece un plazo de 45 días hábiles para resolver y notificar las solicitudes no contenciosas vinculadas con la determinación de la obligación tributaria.
Si transcurre dicho plazo sin que se notifique una resolución, el solicitante puede considerar denegada su solicitud y presentar una reclamación contra la denegatoria ficta, conforme al artículo 163; también puede esperar una respuesta expresa.
De otro lado, si existe una resolución expresa desfavorable, corresponde apelar ante el Tribunal Fiscal. El recurso se presenta en la municipalidad dentro de los quince días hábiles siguientes a su notificación, conforme a los artículos 146 y 163 del Código Tributario. La municipalidad verifica la admisibilidad y eleva el expediente al Tribunal Fiscal; no le corresponde resolver nuevamente el fondo de la apelación.
10. Reconocimiento por años anteriores y devolución del impuesto pagado
La RTF N.° 01779-7-2018, precedente de observancia obligatoria, establece que el beneficio corresponde a quien cumple el supuesto del artículo 19, sin necesidad de un acto administrativo que lo conceda ni de un plazo para solicitarlo; por consiguiente, la resolución favorable tiene efectos declarativos.
Por ello, puede solicitarse el reconocimiento por ejercicios anteriores, siempre que se acredite que en cada uno se cumplían los requisitos. No obstante, ello no permite aplicar un beneficio antes de su vigencia: para los adultos mayores no pensionistas corresponde desde 2017 y, para las personas con discapacidad severa, desde 2027.
Asimismo, los beneficiarios que pagaron sin aplicar la deducción pueden solicitar la devolución de lo pagado indebidamente o en exceso. Para tal efecto, debe evaluarse el plazo de prescripción de cuatro años, cuyo cómputo se inicia el 1 de enero del año siguiente a la fecha del pago indebido o en exceso, o a aquella en que devino en tal, conforme a los artículos 43 y 44 del Código Tributario; asimismo, deben considerarse las causales de interrupción o suspensión que correspondan.
Finalmente, el reconocimiento del beneficio y la devolución son pretensiones distintas; por ello, debe identificarse correctamente qué se solicita, los ejercicios comprendidos y los pagos cuya restitución corresponde.
Servicio de Asesoría Tributaria personalizada por Zoom
Reserva tu asesoría en el siguiente enlace: https://bbabogadosycontadores.youcanbook.me.
Nota legal de autoría: Este artículo es de autoría de la Dra. Mery Bahamonde Quinteros, abogada por la Pontificia Universidad Católica del Perú, Máster Tributación y Política Fiscal por la Universidad de Lima. Esta obra se encuentra protegida por normas de propiedad intelectual. Su reproducción total o parcial sin autorización previa está prohibida.
