Reporte Local: nuevos datos sobre métodos de valoración de precios de transferencia exigidos por SUNAT
Introducción
La Resolución de Superintendencia N.° 000225-2026/SUNAT, publicada el 11 de noviembre de 2026, modifica la información del Reporte Local relacionada con otros métodos de valoración de precios de transferencia. En tal sentido, las empresas que utilicen estos métodos deben revisar la consistencia entre su declaración y el sustento técnico de sus operaciones.
1. ¿Qué regula la Resolución de Superintendencia N.° 000225-2026/SUNAT?
El artículo 1 establece que la resolución tiene por objeto modificar los anexos II, III y IV de la Resolución de Superintendencia N.° 014-2018/SUNAT, incorporando el detalle de la información mínima asociada a otros métodos de valoración de precios de transferencia.
Asimismo, el artículo 2 precisa que su finalidad es adecuar el Formulario Virtual N.° 3560 a las modificaciones introducidas por el Decreto Legislativo N.° 1663 y el Decreto Supremo N.° 302-2025-EF. Por su parte, el artículo 3 identifica a la Resolución de Superintendencia N.° 014-2018/SUNAT como la norma a la que se refieren las modificaciones.
Por consiguiente, esta disposición desarrolla la información que debe declararse respecto de métodos cuya aplicación se encuentra regulada en la Ley del Impuesto a la Renta y su reglamento.
2. ¿Cuándo corresponde utilizar otros métodos de precios de transferencia?
El numeral 7 del inciso e) del artículo 32-A de la Ley del Impuesto a la Renta permite utilizar otros métodos cuando los seis métodos previstos en los numerales anteriores no resulten aplicables por la naturaleza y circunstancias de las actividades o transacciones, o por la falta de transacciones independientes comparables fiables, siempre que se cumplan las condiciones legales.
En tal sentido, el contribuyente debe justificar tanto la inaplicabilidad de esos métodos como la elección del método alternativo más apropiado para reflejar la realidad económica de la operación.
Asimismo, el artículo 113-B del Reglamento de la Ley del Impuesto a la Renta exige considerar las mejores prácticas internacionalmente aceptadas vigentes al 1 de enero de 2025, tales como las Normas Internacionales de Valuación, siempre que no se opongan a la ley. Por lo tanto, la selección del método debe contar con sustento técnico y documental.
3. ¿Qué información incorpora SUNAT en el Reporte Local?
El numeral 1 del artículo 4 sustituye la sección de datos de la transacción del anexo II, correspondiente al tramo II del Reporte Local.
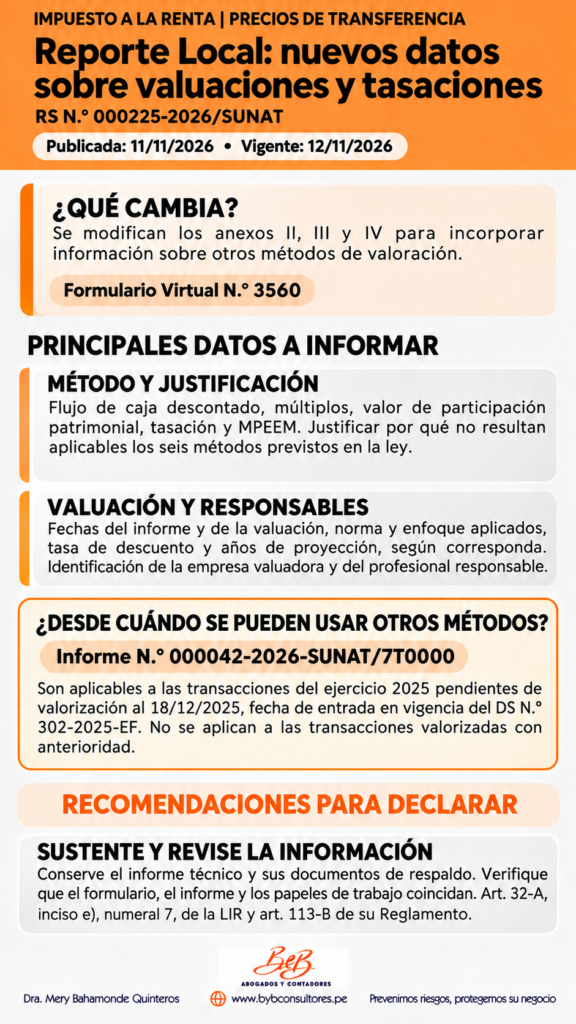
Dentro del campo referido al mejor método se contemplan expresamente el flujo de caja descontado, los múltiplos, el valor de participación patrimonial, la tasación y el método de ganancias excedentes de múltiples periodos, conocido como MPEEM. Asimismo, se incluye una alternativa para describir otros métodos distintos de los enumerados.
De igual manera, se incorpora información sobre la justificación de la inaplicabilidad de los seis métodos previstos en la ley, la fecha del informe técnico, la fecha de valuación o tasación, las normas de valoración empleadas y el enfoque aplicado.
Respecto de los componentes financieros, se contemplan campos sobre el tipo y modalidad de la tasa de descuento y el número de años del flujo de caja proyectado. Ahora bien, la información exigible debe determinarse según el método utilizado y las instrucciones correspondientes; por ello, no debe asumirse que todos los campos resultan aplicables a cualquier valuación.
Finalmente, se solicita identificar a la empresa valuadora o tasadora, cuando corresponda, y al profesional responsable, incluyendo los datos de identificación y el registro, código o colegiatura, según las instrucciones de cada campo.
4. ¿Qué cambia en la parte descriptiva y en las instrucciones del Reporte Local?
El numeral 2 del artículo 4 incorpora el ítem 8 en el numeral 5.2 del anexo III, correspondiente al análisis de precios de transferencia de las operaciones controladas. Asimismo, el numeral 3 sustituye el cuadro de la sección 2 del anexo IV, referido a la información que debe considerarse según el método de la transacción.
Por consiguiente, la revisión debe comprender conjuntamente los datos registrados, la parte descriptiva y las instrucciones aplicables. Para tal efecto, corresponde contrastar el formulario con el informe técnico y sus papeles de trabajo.
5. ¿Desde cuándo están vigentes los cambios del Reporte Local?
La disposición complementaria final única establece que la resolución entra en vigor al día siguiente de su publicación. En consecuencia, las modificaciones están vigentes desde el 12 de noviembre de 2026.
Ahora bien, esta fecha debe distinguirse de la aplicación temporal de los otros métodos de valoración. Al respecto, el Informe N.° 000042-2026-SUNAT/7T0000 señala que estos métodos resultan aplicables a las transacciones del ejercicio 2025 pendientes de valorización al entrar en vigencia el Decreto Supremo N.° 302-2025-EF, el 18 de diciembre de 2025, y no a las transacciones valorizadas con anterioridad.
6. ¿Qué deben revisar las empresas antes de declarar?
Las empresas deben verificar que el método seleccionado, las fechas, los supuestos financieros y los datos de los responsables coincidan con el informe técnico. Por ejemplo, cuando se utilice el flujo de caja descontado, el horizonte de proyección y la tasa informados deben guardar correspondencia con los cálculos que sustentan la valuación.
Asimismo, corresponde conservar la documentación que acredite la necesidad de emplear otro método y respalde sus resultados. De este modo, el contribuyente podrá presentar información consistente y atender los requerimientos que SUNAT formule en sus actuaciones de control.
Servicio de Asesoría Tributaria personalizada por Zoom
Reserva tu asesoría en el siguiente enlace: https://bbabogadosycontadores.youcanbook.me.
Nota legal de autoría: Este artículo es de autoría de la Dra. Mery Bahamonde Quinteros, abogada por la Pontificia Universidad Católica del Perú, Máster Tributación y Política Fiscal por la Universidad de Lima. Esta obra se encuentra protegida por normas de propiedad intelectual. Su reproducción total o parcial sin autorización previa está prohibida.
