Facilidades tributarias por El Niño 2026-2027: prórroga del ITAN y fraccionamiento SUNAT
Introducción
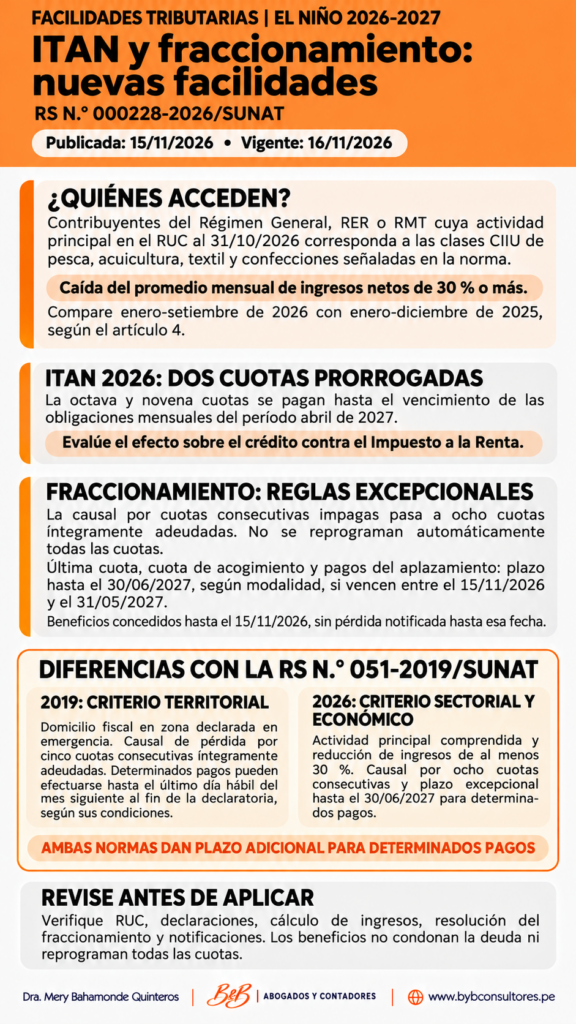
La Resolución de Superintendencia N.° 000228-2026/SUNAT establece facilidades para determinados contribuyentes de los sectores textil, confecciones, pesca y acuicultura: prorroga dos cuotas del ITAN 2026 y flexibiliza las causales de pérdida del fraccionamiento. Su aplicación exige acreditar una reducción de ingresos y se diferencia del régimen territorial aprobado en 2019.
1. Finalidad y vigencia de las facilidades tributarias por El Niño
La Resolución de Superintendencia N.° 000228-2026/SUNAT, publicada el 15 de noviembre de 2026, tiene por objeto atender las restricciones de liquidez ocasionadas por los efectos económicos del fenómeno El Niño 2026-2027. Conforme a su disposición complementaria final única, entra en vigor el 16 de noviembre de 2026.
El artículo 1 delimita las facilidades a dos materias: el pago de la octava y novena cuotas del Impuesto Temporal a los Activos Netos, ITAN y la conservación de determinados aplazamientos, fraccionamientos o refinanciamientos.
Al respecto, la norma se sustenta en las declaratorias de emergencia aprobadas por los Decretos Supremos N.os 012-2026-PRODUCE y 014-2026-PRODUCE. Asimismo, se apoya en los artículos 29 y 36 del Código Tributario, que regulan la prórroga general del pago de deudas tributarias y el otorgamiento de aplazamientos o fraccionamientos particulares, respectivamente.
En tal sentido, debe distinguirse entre prorrogar el vencimiento de una obligación y flexibilizar una causal de pérdida del fraccionamiento. La segunda medida permite conservar el beneficio bajo condiciones excepcionales, pero no significa que todas sus cuotas cuenten con un nuevo cronograma.
2. Contribuyentes beneficiarios: actividad principal y disminución de ingresos
El artículo 3 comprende a los generadores de rentas de tercera categoría sujetos al Régimen General del Impuesto a la Renta, al Régimen Especial o al Régimen MYPE Tributario que cumplan concurrentemente dos condiciones.
Por un lado, su actividad económica principal declarada en el RUC al 31 de octubre de 2026 debe corresponder a alguna de las clases CIIU comprendidas en la resolución. El artículo 2 precisa que se utiliza la Clasificación Industrial Internacional Uniforme, revisión 4.
Las actividades comprendidas son las siguientes:
| Sector o subsector | Clases CIIU comprendidas |
|---|---|
| Pesca y acuicultura | 0311, pesca marítima; 0312, pesca de agua dulce; 0321, acuicultura marítima; 0322, acuicultura de agua dulce; y 1020, elaboración y conservación de pescados, crustáceos y moluscos. |
| Textil | 1311, preparación e hilatura de fibras textiles; 1312, tejedura de productos textiles; 1313, acabado de productos textiles; 1391, fabricación de tejidos de punto y ganchillo; 1392, fabricación de artículos confeccionados de materiales textiles, excepto prendas de vestir; 1393, fabricación de tapices y alfombras; 1394, fabricación de cuerdas, cordeles, bramantes y redes; y 1399, fabricación de otros productos textiles n.c.p. |
| Confecciones | 1410, fabricación de prendas de vestir, excepto prendas de piel; 1420, fabricación de artículos de piel; y 1430, fabricación de artículos de punto y ganchillo. |
De otro lado, el promedio mensual de los ingresos netos declarados de enero a setiembre de 2026 debe haber disminuido en 30 % o más respecto del promedio mensual de los ingresos netos declarados de enero a diciembre de 2025.
Por consiguiente, no basta con desarrollar una actividad vinculada al sector. Es necesario verificar que figure como principal en el RUC a la fecha indicada y que se cumpla la disminución de ingresos exigida. Tampoco resulta suficiente que una actividad comprendida aparezca únicamente como secundaria.
3. Cálculo de la reducción de ingresos para acceder a las facilidades
El artículo 4 establece una metodología específica. Para cada mes debe considerarse el mayor importe que resulte de comparar los siguientes conceptos:
| Concepto | Cálculo |
|---|---|
| Ventas declaradas para el IGV y conceptos comprendidos | Suma de las casillas 100, 105, 106, 109, 112, 154, 124, 160 y 340, menos las casillas 102, 126 y 162. |
| Ingresos declarados para renta | Importe correspondiente a la casilla 301, ingresos netos. |
Esta información se obtiene de los formularios Declara Fácil 621 IGV-Renta mensual o, de corresponder, del PDT N.° 621.
Así, si en un mes el primer cálculo arroja S/ 90,000 y la casilla 301 contiene S/ 100,000, se consideran S/ 100,000 para determinar el promedio. Es decir, el contribuyente no puede escoger el menor importe para alcanzar el porcentaje de disminución.
Asimismo, el numeral 4.2 dispone que únicamente se consideran las declaraciones presentadas hasta el 31 de octubre de 2026 y las rectificatorias que hubieran surtido efecto hasta esa fecha. El promedio se obtiene dividiendo los ingresos computables de cada período entre el número de meses respecto de los cuales se cuente con dichas declaraciones.
Por lo tanto, el divisor no será necesariamente doce para 2025 ni nueve para 2026. Dependerá de los meses con declaraciones computables conforme a la resolución, sin que esta regla subsane las omisiones declarativas existentes.
Por ejemplo, si se cuenta con todas las declaraciones y los ingresos computables de 2025 suman S/ 1,200,000, el promedio mensual será S/ 100,000. Si los ingresos de enero a setiembre de 2026 suman S/ 630,000, el promedio será S/ 70,000. En este supuesto, la disminución alcanza el 30 % requerido.
4. Prórroga de la octava y novena cuotas del ITAN 2026
El artículo 5 prorroga el pago de la octava y novena cuotas del ITAN del ejercicio 2026 hasta la fecha de vencimiento de las obligaciones tributarias mensuales del período abril de 2027.
Al respecto, debe diferenciarse el período tributario del mes de vencimiento. La referencia a abril de 2027 no significa que el pago deba efectuarse el 30 de abril, pues las obligaciones de ese período ordinariamente vencen en mayo, conforme al cronograma aplicable a cada contribuyente.
Esta disposición se relaciona con el artículo 7 de la Ley N.° 28424, el artículo 7 de su Reglamento, aprobado por Decreto Supremo N.° 025-2005-EF, y el artículo 6 de la Resolución de Superintendencia N.° 071-2005/SUNAT, que regulan el pago del ITAN al contado o hasta en nueve cuotas y su vinculación con los vencimientos mensuales.
Ahora bien, la prórroga no comprende las cuotas anteriores del ITAN ni modifica, con carácter general, los vencimientos del IGV o de los pagos a cuenta del Impuesto a la Renta, sino que para ello se deberá evaluar si a su vez el domicilio fiscal de estos contribuyentes se encuentra ubicado en una zona declarada en emergencia por daño ocurrido, en cuyo caso deberá analizarse si les es aplicable la Resolución de Superintendencia N.° 051-2019/SUNAT.
5. Efectos del pago prorrogado sobre el crédito por ITAN
La prórroga del pago del ITAN no amplía el plazo legal para utilizarlo como crédito contra la regularización del Impuesto a la Renta 2026. Esta es la principal precaución que debe evaluar el contribuyente antes de diferir su cancelación.
En efecto, el artículo 8 de la Ley N.° 28424 y el inciso e) del artículo 9 de su Reglamento exigen que el ITAN se encuentre efectivamente pagado hasta la presentación o el vencimiento de la declaración jurada anual del ejercicio, lo que ocurra primero, respecto de la parte no aplicada contra los pagos a cuenta.
Por consiguiente, si la declaración jurada anual del Impuesto a la Renta 2026 vence en marzo de 2027 y las cuotas del ITAN se pagan en mayo de 2027, esos importes no podrán utilizarse como crédito contra la regularización anual de dicho ejercicio. Aunque el pago se efectúe dentro del plazo excepcional, habrá ocurrido después de la fecha límite prevista para su aplicación como crédito.
Asimismo, si la declaración anual se presenta antes de su vencimiento, esa presentación anticipada determina la fecha de corte para el ITAN que se pretenda aplicar contra la regularización.
Precisamente, el segundo párrafo del artículo 5 advierte que el contribuyente debe considerar los efectos del pago prorrogado sobre el crédito. En tal sentido, corresponde comparar el alivio inmediato de liquidez con el efecto de no poder aplicar esas cuotas contra el Impuesto a la Renta anual.
6. Aplazamientos y fraccionamientos comprendidos en la flexibilización
El artículo 6 se aplica a los aplazamientos, fraccionamientos o refinanciamientos concedidos hasta el 15 de noviembre de 2026, siempre que SUNAT no hubiera notificado, hasta esa fecha, la resolución que declara su pérdida.
Para tal efecto, el artículo 2 identifica como normas de referencia el Reglamento aprobado por la Resolución de Superintendencia N.° 161-2015/SUNAT y las disposiciones de refinanciamiento aprobadas por la Resolución de Superintendencia N.° 190-2015/SUNAT.
Asimismo, define el refinanciamiento como el aplazamiento o fraccionamiento de un determinado saldo de deuda anteriormente acogido al artículo 36 del Código Tributario, concedido por única vez respecto de ese saldo, conforme a su regulación.
De este modo, una solicitud pendiente de aprobación no equivale a un beneficio concedido. Tampoco se dispone la rehabilitación de los fraccionamientos cuya pérdida ya hubiera sido notificada hasta la fecha de corte.
7. Ocho cuotas consecutivas y plazo excepcional hasta junio de 2027
En el régimen ordinario, los artículos 21 de las disposiciones aprobadas por las Resoluciones de Superintendencia N.os 161-2015/SUNAT y 190-2015/SUNAT contemplan, entre otras causales, el adeudo del íntegro de dos cuotas consecutivas.
Para los contribuyentes comprendidos, el artículo 6 sustituye determinadas causales por reglas excepcionales.
Tratándose únicamente de fraccionamiento, el numeral 6.1 establece la pérdida cuando se adeude el íntegro de ocho cuotas consecutivas. Asimismo, mantiene la causal por falta de pago íntegro de la última cuota. No obstante, si esta vence entre el 15 de noviembre de 2026 y el 31 de mayo de 2027, podrá cancelarse íntegramente hasta el 30 de junio de 2027 para evitar la pérdida por esa causal.
Tratándose únicamente de aplazamiento, el numeral 6.2 exige el pago íntegro de la deuda aplazada y del interés correspondiente al vencimiento del plazo concedido. Si dicho vencimiento se encuentra dentro del intervalo señalado, el pago puede efectuarse hasta el 30 de junio de 2027.
Tratándose de aplazamiento con fraccionamiento, el numeral 6.3 distingue las obligaciones involucradas. El incumplimiento del pago íntegro del interés del aplazamiento ocasiona la pérdida de ambos beneficios, con la excepción temporal indicada. Por su parte, el fraccionamiento se pierde por incumplimiento de la cuota de acogimiento, por adeudar el íntegro de ocho cuotas consecutivas después de haber pagado aquella cuota y el interés del aplazamiento, o por no cancelar íntegramente la última cuota. Para la cuota de acogimiento y la última cuota opera el plazo excepcional hasta el 30 de junio de 2027 cuando sus respectivos vencimientos se encuentran comprendidos en el intervalo protegido.
Así, una última cuota que venza el 31 de marzo de 2027 puede pagarse íntegramente hasta el 30 de junio de 2027 para evitar la pérdida por esa causal. En cambio, un vencimiento situado fuera del intervalo protegido no queda comprendido en dicha extensión.
El umbral de ocho cuotas no elimina la obligación de pago ni constituye una condonación general de intereses. Además, la norma sustituye únicamente los literales a), b) y c) de los respectivos artículos 21; por consiguiente, subsisten las demás condiciones, incluidas las obligaciones relativas a las garantías.
8. Diferencias entre la Resolución de Superintendencia N.° 051-2019/SUNAT y la Resolución N.° 000228-2026/SUNAT
La Resolución de Superintendencia N.° 051-2019/SUNAT establece facilidades vinculadas al domicilio fiscal en zonas declaradas en estado de emergencia por daño ocurrido generado por los desastres naturales. A diferencia de ello, la Resolución de Superintendencia N.° 000228-2026/SUNAT exige pertenecer a determinadas actividades económicas y acreditar una disminución de ingresos.
Ambas normas flexibilizan las causales de pérdida y permiten efectuar determinados pagos dentro de un plazo adicional, aunque difieren en sus beneficiarios, condiciones y fechas.
| Aspecto | Resolución N.° 051-2019/SUNAT | Resolución N.° 000228-2026/SUNAT |
|---|---|---|
| Requisito de acceso | Domicilio fiscal en la zona comprendida en la declaratoria, conforme a sus condiciones. | Actividad principal comprendida y disminución del promedio mensual de ingresos netos de, por lo menos, 30 %. |
| Principales contribuyentes nacionales | El artículo 3 los excluye. | No establece una exclusión equivalente. |
| Facilidades tributarias | Prórrogas de obligaciones mensuales y anuales, otras facilidades y reglas excepcionales para conservar el aplazamiento, fraccionamiento o refinanciamiento. | Prórroga de la octava y novena cuotas del ITAN 2026 y reglas excepcionales para conservar el aplazamiento, fraccionamiento o refinanciamiento. |
| Causal por cuotas consecutivas adeudadas | Adeudar el íntegro de cinco cuotas consecutivas, conforme al artículo 13. | Adeudar el íntegro de ocho cuotas consecutivas, conforme al artículo 6. |
| Pagos con plazo adicional para evitar la pérdida | Última cuota, cuota de acogimiento, deuda e interés del aplazamiento, según la modalidad y las condiciones del artículo 13. | Los mismos conceptos, según la modalidad y las condiciones del artículo 6. |
| Plazo adicional para esos pagos | Hasta el último día hábil del mes siguiente a aquel en que culmina la declaratoria, cuando el vencimiento se encuentre dentro del intervalo protegido. | Hasta el 30 de junio de 2027, cuando el vencimiento se encuentre entre el 15 de noviembre de 2026 y el 31 de mayo de 2027. |
| Fecha de corte de los beneficios comprendidos | Concedidos hasta la publicación del decreto supremo, sin resolución de pérdida notificada hasta esa fecha. | Concedidos hasta el 15 de noviembre de 2026, sin resolución de pérdida notificada hasta esa fecha. |
En ambos casos, corresponde distinguir el plazo excepcional para esos pagos de la tolerancia de cuotas consecutivas impagas: esta última modifica una causal de pérdida, pero no reprograma por sí misma todas las cuotas.
9. Recomendaciones para aplicar las facilidades tributarias
Para aplicar estas facilidades, la empresa debe identificar el régimen que le corresponde. Si pretende acogerse a la Resolución de Superintendencia N.° 000228-2026/SUNAT, debe verificar su actividad económica principal declarada en el RUC al 31 de octubre de 2026 y sustentar la disminución del promedio mensual de ingresos netos de, por lo menos, 30 %, conforme al cálculo previsto en su artículo 4. Asimismo, debe evaluar el efecto de diferir las cuotas del ITAN sobre su utilización como crédito contra el Impuesto a la Renta.
De otro lado, si corresponde aplicar la Resolución de Superintendencia N.° 051-2019/SUNAT, debe comprobar que su domicilio fiscal y la declaratoria de emergencia cumplen las condiciones de dicha norma, e identificar los plazos excepcionales aplicables a cada obligación.
Respecto de los aplazamientos, fraccionamientos o refinanciamientos, resulta necesario revisar la fecha de concesión, la existencia de resoluciones de pérdida notificadas y los vencimientos de los pagos comprendidos. Ambos regímenes permiten efectuar determinados pagos dentro de un plazo adicional para evitar la pérdida, pero no reprograman automáticamente todas las cuotas. Por consiguiente, la empresa debe distinguir esos plazos de las reglas sobre cuotas consecutivas adeudadas y organizar sus pagos conforme al régimen que le resulte aplicable.
Servicio de Asesoría Tributaria personalizada por Zoom
Reserva tu asesoría en el siguiente enlace: https://bbabogadosycontadores.youcanbook.me.
Nota legal de autoría: Este artículo es de autoría de la Dra. Mery Bahamonde Quinteros, abogada por la Pontificia Universidad Católica del Perú, Máster Tributación y Política Fiscal por la Universidad de Lima. Esta obra se encuentra protegida por normas de propiedad intelectual. Su reproducción total o parcial sin autorización previa está prohibida.
