Guías de remisión en traslados portuarios: discrecionalidad de SUNAT hasta abril de 2027
Introducción
Desde el 1 de noviembre de 2026, determinados traslados desde terminales portuarios deben sustentarse con guías de remisión. Ante este cambio, SUNAT ha dispuesto no sancionar ciertos incumplimientos hasta el 30 de abril de 2027; sin embargo, esta medida no posterga la obligación de emitirlas.
1. Guías de remisión en traslados portuarios: ¿qué cambia desde noviembre de 2026?
El subacápite 3.2.9.1 del acápite 3.2.9 del inciso 3.2 del numeral 3 del artículo 21 del Reglamento de Comprobantes de Pago permitía sustentar determinados traslados de bienes con el ticket de salida emitido por el administrador o concesionario portuario, siempre que contuviera, de manera impresa, la información mínima exigida.
La única disposición complementaria derogatoria de la Resolución de Superintendencia N.° 000240-2024/SUNAT elimina esta excepción desde el 1 de noviembre de 2026, conforme a su disposición de vigencia, modificada por el artículo 3 de la Resolución de Superintendencia N.° 000124-2026/SUNAT.
Por consiguiente, desde esa fecha, los traslados comprendidos deben sustentarse con la guía de remisión electrónica (GRE), salvo que corresponda utilizar una guía impresa en los supuestos legalmente autorizados. El ticket de salida deja de sustituir a la guía en virtud de la excepción derogada, aunque conserve su utilidad operativa dentro del terminal.
2. ¿Qué traslados comprende la discrecionalidad de SUNAT?
El artículo único de la Resolución de Superintendencia Nacional Adjunta de Tributos Internos N.° 000049-2026-SUNAT/700000, publicada el 31 de octubre de 2026, establece la inaplicación de sanciones por determinados supuestos de las infracciones previstas en los numerales 5 y 9 del artículo 174 del Código Tributario.
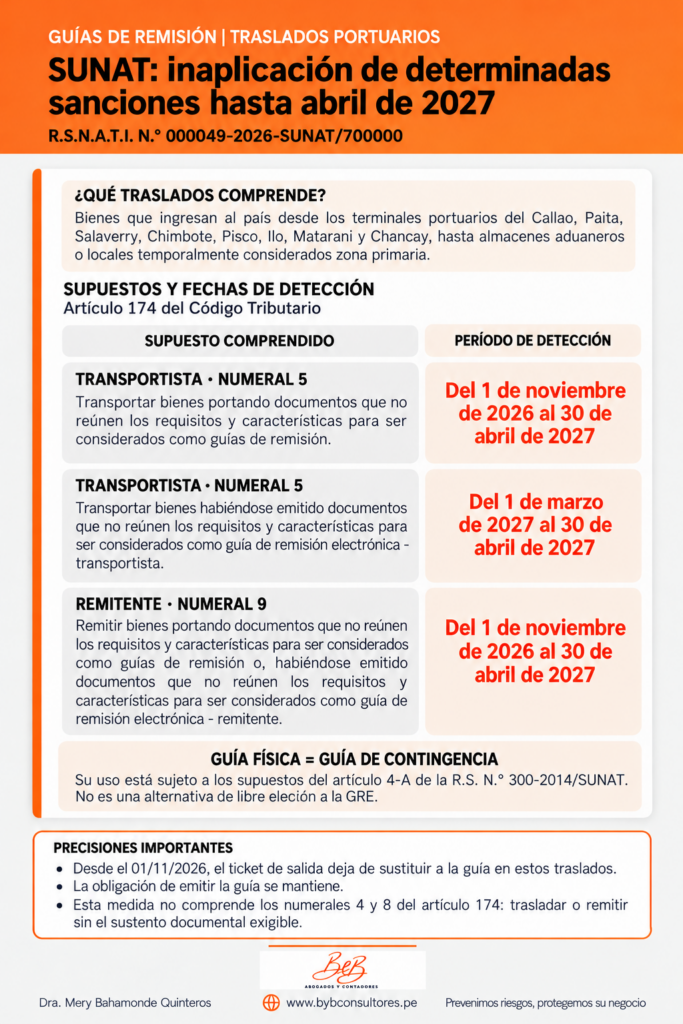
La medida comprende el traslado de bienes que ingresen al país desde los terminales portuarios del Callao, Paita, Salaverry, Chimbote, Pisco, Ilo, Matarani y Chancay, hasta los almacenes aduaneros o hasta un local que sea temporalmente considerado zona primaria.
En tal sentido, su aplicación exige verificar el origen y el destino del recorrido. No corresponde extenderla a cualquier traslado de mercancía importada ni a operaciones de exportación.
Así, un traslado desde el terminal portuario del Callao hasta un almacén aduanero puede encontrarse comprendido; de otro lado, el recorrido posterior desde dicho almacén hasta el establecimiento comercial del importador no queda amparado por esta resolución por el solo hecho de tratarse de bienes importados.
3. Infracciones y plazos para la inaplicación de sanciones por guías de remisión
El artículo único de la resolución diferencia los documentos portados durante el traslado de los documentos electrónicos emitidos; asimismo, establece períodos distintos según el supuesto:
| Disposición | Supuesto comprendido | Infracción del artículo 174 | Período de detección |
|---|---|---|---|
| Numeral 1.1 | Transportar bienes portando documentos que no reúnen los requisitos y características para ser considerados guías de remisión | Numeral 5 | Del 1 de noviembre de 2026 al 30 de abril de 2027 |
| Numeral 1.2 | Transportar bienes habiéndose emitido documentos que no reúnen los requisitos y características para ser considerados GRE transportista | Numeral 5 | Del 1 de marzo al 30 de abril de 2027 |
| Numeral 2 | Remitir bienes portando documentos que no reúnen los requisitos y características para ser considerados guías de remisión, o habiéndose emitido documentos que no reúnen dichas condiciones para ser considerados GRE remitente | Numeral 9 | Del 1 de noviembre de 2026 al 30 de abril de 2027 |
Es importante señalar que estos períodos se refieren a la detección de las infracciones. Por lo tanto, para determinar la aplicación de la discrecionalidad deben verificarse la fecha de detección, el traslado comprendido y la conducta atribuida al contribuyente.
4. GRE transportista: relación con la discrecionalidad vigente hasta febrero de 2027
La Resolución N.° 000052-2022-SUNAT/700000, considerando la prórroga dispuesta por la Resolución N.° 000031-2026-SUNAT/700000, ya contempla hasta el 28 de febrero de 2027 la inaplicación de sanciones por la infracción del numeral 5 del artículo 174 vinculada con la GRE transportista, dentro del supuesto previsto en su anexo.
Por esa razón, el numeral 1.2 del artículo único de la nueva resolución comprende las infracciones detectadas desde el 1 de marzo hasta el 30 de abril de 2027, respecto de los traslados portuarios expresamente señalados.
De lo expresado se colige que esta disposición no amplía, de manera general, la discrecionalidad para todas las operaciones de transporte. Para aplicar el régimen anterior deben revisarse sus propias condiciones; para invocar la nueva resolución debe verificarse, además, que el recorrido se encuentre dentro de su ámbito.
5. Traslado sin guía de remisión: límites de la discrecionalidad
La resolución no comprende las infracciones tipificadas en los numerales 4 y 8 del artículo 174 del Código Tributario, relacionadas con transportar o remitir bienes sin la documentación exigida para sustentar el traslado.
La distinción es relevante: los supuestos comprendidos en esta medida corresponden a documentos portados o emitidos que no reúnen los requisitos y características exigidos para ser considerados guías de remisión; por ello, no debe asumirse que cualquier incumplimiento documental queda protegido.
Al respecto, ante una intervención de SUNAT debe revisarse qué documentos existían, cuáles fueron exhibidos y qué hechos quedaron consignados en el acta probatoria. Asimismo, corresponde verificar que la tipificación respete el principio de tipicidad previsto en el artículo 171 del Código Tributario.
La sola exhibición de un documento denominado guía o de un ticket de salida no garantiza la aplicación de la discrecionalidad; esta dependerá de la conducta efectivamente verificada y de su encuadramiento en los supuestos del artículo único de la resolución.
6. Guías de remisión impresas solo son las guías de contingencia: condiciones para utilizarlas
El artículo 4-A de la Resolución de Superintendencia N.° 300-2014/SUNAT permite utilizar guías en formatos impresos o importados por imprenta autorizada cuando el emisor electrónico por determinación de SUNAT se encuentre imposibilitado de emitir la GRE por causas no imputables a él; también contempla la ubicación del domicilio fiscal o establecimiento anexo declarado en el RUC en una zona geográfica con baja o nula conexión a internet.
En consecuencia, la nueva discrecionalidad no autoriza a elegir libremente entre una guía electrónica y una impresa. Las dificultades de adaptación de los sistemas internos deben distinguirse de los supuestos que habilitan legalmente la emisión física de la guía de contingencia.
Para tal efecto, resulta recomendable conservar el sustento de la circunstancia que justificó utilizar una guía impresa y verificar el cumplimiento de las obligaciones aplicables a su emisión.
7. Recomendaciones para importadores y transportistas
La medida permite culminar la adecuación de procedimientos y sistemas de emisión; no obstante, los operadores deben organizar el sustento documental antes del inicio del traslado, identificar a quién corresponde emitir cada guía y coordinar oportunamente la información del importador, el almacén y el transportista.
De igual manera, frente a una eventual sanción, corresponde contrastar los hechos consignados por SUNAT con el recorrido, la infracción imputada y el período de detección previsto en la resolución.
Finalmente, el 30 de abril de 2027 es el último día del período de detección comprendido en esta medida; la obligación de emitir las guías exigibles para estos traslados rige desde el 1 de noviembre de 2026. Aprovechar este período para corregir los procedimientos contribuirá a reducir contingencias y facilitar la continuidad de las operaciones.
Servicio de Asesoría Tributaria personalizada por Zoom
Reserva tu asesoría en el siguiente enlace: https://bbabogadosycontadores.youcanbook.me.
Nota legal de autoría: Este artículo es de autoría de la Dra. Mery Bahamonde Quinteros, abogada por la Pontificia Universidad Católica del Perú, Máster en Tributación y Política Fiscal por la Universidad de Lima. Esta obra se encuentra protegida por normas de propiedad intelectual. Su reproducción total o parcial sin autorización previa está prohibida.
